
EU – Finansijska šizofrenija ili sklonost ka samoubistvu
 Jedinstvena Evropa se od 2010. nalazi u stanju kreditne krize. Ono što je interesantno: ni jedna zemlja koja je članica Evropske unije otada nije objavila zvanično da je u bankrotu, odnosno da nije u stanju ili da ne želi da izvršava svoje obaveze u vezi sa otplatom državnog duga. Skoro da nije bilo dana kada mediji nisu javljali da ako ne danas – sutra će svakako jedna od zemalja EU objaviti o svom bankrotiranju, ali do senzacije ipak nije došlo. U čemu je to stvar?
Bankrot koji se može kontrolisati – novo sredstvo za spas Evrope
Ima ljudi koji smatraju da je tajna u pronalasku koji je u Briselu kršten kao „bankrot koji se može kontrolisati“. Takav bankrot može da se definiše kao smanjenje dužničkih obaveza učesnika na finansijskim tržištima o čemu se kreditor i dužnik unapred dogovaraju ili koji se preko finansijskih regulatora planira, a zatim saopštava kreditorima i dužnicima. Bankrot koji se može kontrolisati se smatra kao sredstvo kojim se sprečavaju stihijski bankrot koji bi mogli da izazovu lančanu reakciju i da naprave finansijsku i ekonomsku krizu velikih srazmera. Posebno aktuelno je korišćenje bankrota koji se može kontrolisati u Evropskoj uniji, gde je u „istoj lađi“ 28 država. Bankrot u bilo kojoj državi Evropske unije može u trenutku da isprovocira bankrotiranja u drugim zemljama EU, i da izazove najstrašnije socijalno-ekonomske krize na prostoru čitave Evrope.
Bankrot koji se može kontrolisati je vrlo sličan spuštanju sa visoke i strme planine. Alpinisti znaju da takvo spuštanje sadrži veliki broj operacija koje se izvode po određenom redosledu. Oni prvo pričvrste užad i izvrše prvo spuštanje. Zatim se odmore, pričvrste i opet krenu nadole. I tako sve dok ne izađu na relativno blagu padinu, po kojoj se može ići a da se ne koriste specijalna sredstva. Tu je svaka greška opasna zato što alpinista može da poleti u provaliju. A šta ako je nekoliko ljudi povezano istim užetom? U tom će slučaju u provaliju da polete svi. Isto to može da se desi sa ekipom koja se zove „Evropska unija“. Svi članovi grupe „EU“ rizikuju da se strmoglave u najstrašniju ekonomsku krizu koja može da se pretvori u socijalnu katastrofu.
Do koje visinske crte na dužničkoj planini mogu da se koriste bankroti koji se mogu kontrolisati? Da navedemo jednostavan primer.
Da pretpostavimo da država na finansijskom tržištu uzima pozajmice sa 5% kamate na godišnjem nivou. Da pretpostavimo i da je tempo rasta BDP-a u navedenoj zemlji prosečno 3% godišnje. Nije teško izračunati da, kako bi zemlja mogla bez teškoća da vraća svoj suvereni državni dug, taj dug ne sme da bude iznad 60% BDP-a. Na tom nivou ceo troprocentni rast ekonomije će ići na plaćanje kamata za državni dug. Uostalom, upravo takva podela državnog duga je određena Maastrihskim sporazumima o formiranju Evropske unije. Ali naš zadatak treba malo konkretizovati, jer preko rasta BDP-a treba ne samo da se vraća državni dug, već i ostale vrste dugovanja – bankama, privatnim kompanijama, fondovima i tome slično, tako da 60% BDP-a po ideji mogu da budu norma za opšti dug. Ali granični nivo državne zaduženosti treba da bude bitno manji. Ukupna zaduženost nekih država koje su članice EU više puta je veća od 60% BDP-a. Na primer, spoljni dug Velike Britanije (državni plus privatni) nije daleko od 500% BDP-a.
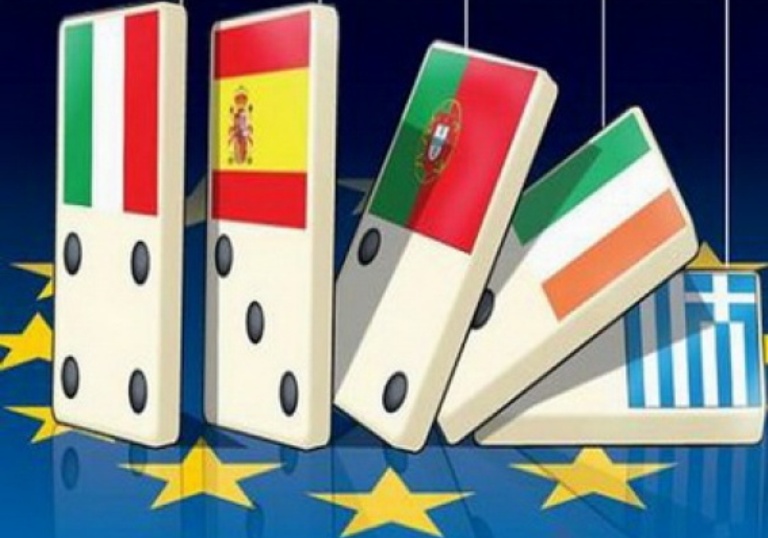
Međutim, naša računica je unekoliko otrgnuta od realnosti evropskog života, obzirom da se od kraja prošle decenije zemlje-članice EU nalaze u stanju ekonomske stagnacije. Njihove privrede ne obezbeđuju rast BDP-a čak ni za skromnih 3% godišnje. U uslovima takve stagnacije čak i da je ta veličina 20% – i tada bi za evropske privrede situacija bila dovoljno komplikovana. A u EU postoji više zemalja čiji je državni dug premašio cifru od 100% BDP-a. To su zemlje koje su novinari zlog jezika krstili kao grupu PIIGS (u njoj su Portugalija, Irska, Italija, Grčka, Španija; naziv grupe čine prva slova naziva država, što, prevedeno sa engleskog zvuči kao „svinje“). Uostalom, u čitavoj Evropskoj uniji, prema poslednjim podacima, nivo državnog duga je u 2012.godini prosečno iznosio skoro 90% ukupnog BDP-a. Uostalom, kompletan BDP Evropske unije je u 2012.godini iznosio približno 16 biliona evra. Smanjenje duga EU samo za 1 procentnu tačku je ekvivalent za 160 milijardi evra. Vrlo ozbiljna cifra! Na primer – prošle godine je državni budžet Nemačke, privredno najsnažnije zemlje Evropske unije, iznosio nešto preko 300 milijardi evra. Da pretpostavimo da standardni korak kod bankrota koji se može kontrolisati iznosi upravo cifra od 1% BDP-a Evropske unije. Da bi se spustili sa visine od 90% na visinu od 60% BDP-a treba napraviti 30 koraka. Kako bi se spustili na bezbedniju visinu koja iznosi 20% BDP-a, potrebno je preći 70 koraka. Možemo zamisliti koliki put silaska sa dužničke planine treba da napravi Evropska unija, obzirom da broji 28 članova, da su oni svi povezani istim užetom i da moraju da deluju sinhronizovano.
Dug Grčke: planovi za bankrot koji se može kontrolisati
 Grčka je zemlja na kojoj je bankrot koji se može kontrolisati „na krupno“ ispitan 2012.godine. Njen državni dug je početkom 2012.godine premašivao 160% BDP-a, vlada je objavila da ne može vlasnicima dužničkih papira da plati sledeću tranšu kamate. Vlasnici dužničkih papira grčke vlade su domaće i strane banke, osiguravajuće kompanije, hedž-fondovi, državni i privatni penzioni fondovi, kao i Evropska centralna banka (ECB). Faktički – grčke vlasti su upozorile na neizbežan bankrot. U medijima su figurirale procene ukupnih gubitaka investitora (vlasnika dužničkih papira vlada različitih zemalja EU) čiji je ukupan iznos oko 1 bilion evra. Takve procene su bile i u tajnom izveštaju Instituta za međunarodne finansije – IIF (IIF – Institute of International Finance) čiji su članovi banke i druge finansijske kompanije, od kojih je većina u svojim portfeljima imala obveznice zemalja evro-zone. Čak se začulo i mišljenje da je došlo do „curenja“ informacija iz tog izveštaja kako bi se zaplašili vlasnici grčkih papira. A trebalo je da se zaplaše da bi bili naterani na dobrovoljno-prinudnu restrukturizaciju grčkog duga. Visoki činovnici čuvene „trojke“ (Evropska komisija, Evropska centralna banka i MMF) su progovorili o potrebi da se izvrši plansko „opraštanje“ investitorima dela grčkog duga i da se promene uslovi gašenja njegovog preostalog dela. U stvari, to se i naziva „restrukturizacija“. Prvo je predlagano da se smanji osnovni iznos grčkog duga za oko 20%, a zatim su počele dase pojavljuju cifre od 30, 50, pa čak i 70%. I najzad je, pred početak 2012.godine, stvorena usaglašena opšta šema restrukturizacije.
Grčki dug: dobrovoljno-prinudno „kresanje“ duga
Da skrenemo pažnju na važne delove predložene šeme. Restrukturizaciji ne podležu sva grčka dugovanja, već samo jedan njihov deo. Opšti državni dug zemlje je u januaru 2012. iznosio 352 milijarde evra i sačinjavala su ga dugovanja po obveznicama državne blagajne (260 milijardi evra) i dugovanja po kreditima (92 milijarde evra). Grčka dugovanja po kreditima (među njima i kredit MMF-a od 20 milijardi evra) nije trebalo da se restrukturiraju. Predlagano je da se„skrešu“ dugovanja od dužničkih papira. Međutim, i tu su pravljeni izuzeci. Papiri čiji je ukupan iznos bio 55 milijardi evra, na bilansu ECB, i još nekih drugih finansijskih ustanova, takođe nisu pripadali restrukturizaciji. Tako su MMF,ECB i još neke finansijske institucije dobile status „privilegovanih“ investitora i kreditora (to je ukupan iznos od 147 milijardi evra). Za restrukturizaciju su predviđeni dužnički papiri u ukupnom iznosu od 205 milijardi evra. Njihovi vlasnici su banke i osiguravajuće kompanije, hedž-fondovi, penzioni i ostali socijalni fondovi Grčke i još nekih zemalja.
Restrukturizacija je značila zamenu dužničkih papira sa starih obrazaca novim. Rezultat je bio da je osnovni iznos dugovanja „skresan“ za 53%. Deo preostalog duga se konvertuje u papire sa dužim rokovima otplate i nižim kamatama. Manji deo preostalog duga se konvertira u menice Evropskog fonda za finansijsku stabilnost (EFFS) koji je formiran u okviru evro-zone 2010.godine. Faktički, ako se uzmu u obzir niže kamate za ceo period otplate, neprivilegovani vlasnici grčkih papira su gubili preko 70% svojih potraživanja.
Konstatovali smo da je restrukturizacija imala dobrovoljno-prinudni karakter. To je zato što je investitorima predlagano da se odreknu skoro 109 milijardi evra osnovnog iznosa duga, a ako se uzme u obzir i smanjenje kamate – 140 milijardi evra. Bez obzira na proteste dela vlasnika papira, odluka o restrukturizaciji je „progurana“ zajedničkim naporima vlasti EU i Grčke. Nećemo govoriti o detaljima te dramatične stranice evropske istorije. Samo da konstatujemo da je „neprotivljenje“ više grčkih i evropskih banaka (u prvom redu francuskih i nemačkih) bilo kupljeno. Čime? Obećanjima da će se njihovi gubici kompenzovati pomoću opšteevropskih „kasica-prasica“ – ECB i EFFS. Pošto su pomoću svih mogućih istina i neistina uspeli da dobiju saglasnost za dobrovoljni otpis dugovanja kod neprivilegovanih investitora, Brisel je u martu 2012. izvršio u jednom potezu restrukturizaciju suverenog duga velikih srazmera – najveću ne samo u evropskoj, već i u svetskoj istoriji. Ima zlih jezika koji tu operaciju upoređuju sa ogromnom konfiskacijom imovine. A ima i onih koji su govorili da se ne radi o konfiskaciji, već o vrlo velikodušnom gestu od strane investitora. Uzdržaćemo se od krajnjih zaključaka. Jer se pobednicima (u ovom slučaju Briselu i Atini) nikada neće suditi.

A pobednici su, uostalom, uspeli da odrade još jedan važan poslić. Mnogo učesnika na finansijskim tržištima je ipak zaključilo da obavljena restrukturizacija grčkog duga treba da se smatra za bankrot. U prvom redu – to su hteli nosioci finansijskih instrumenata pod nazivom „kreditno derivatni svop “ (CDS). To je nešto što je slično osiguranju za slučaj bankrotiranja za najrazličitije vrste dugovanja. Te instrumente su prodavale krupne banke SAD i Evrope. Aktivna trgovina robom koja se naziva CDS vođena je od početka prošle decenije što je, između ostalog, doprinelo pojavi finansijske krize 2007. – 2009. Banke – emitenti baš nisu želele da u Grčkoj zbog njenog bankrotiranja dođe do krupnih isplata vlasnicima CDS. Zato su vlasti EU objavile da u Grčkoj u martu 2012.godine nije ni bilo pravog bankrota. Eventualno, u krajnjem slučaju – to što se dogodilo je moglo da se nazove, što bi predstavljalo presedan, „bankrot koji se može kontrolisati“. A u tom slučaju vlasnicima CDS se ništa ne plaća. Zato je ideja o „bankrotu koji se može kontrolisati“ među bankama svetskog kalibra stekla snažnu podršku.
Da konstatujemo i da je u kompletnoj Evropskoj uniji restrukturizacija grčkog duga ekvivalentna smanjenju ukupnog suverenog duga za najviše 1 procentnu tačku ukupnog BDP-a Evropske unije. Da bi se postigao potpuni uspeh Evropski savez bi morao da napravi više desetina sličnih operacija u vezi sa suverenim dugovanjima svih 28 zemalja-članica EU.
Bankrot koji se može kontrolisati, a koji nosi naziv „konfiskacija depozita“
Ozbiljan nedostatak tehnologije bankrota koji se može kontrolisati je to, da se njegove posledice teško mogu lokalizovati. Učesnici u takvom bankrotu su povezani hiljadama i milionima konaca ugovornih veza sa drugim ekonomskim subjektima, izvan granica zamišljenog kruga. Na primer, posle restrukturizacije grčkog duga 2012.g. pojavili su se problemi kod banaka različitih zemalja, koje su posedovale krupne pakete grčkih obveznica. To su bile banke Grčke, Francuske i Nemačke. Grčkim bankama su činovnici Evropske komisije i Evropske centralne banke još pre nego što je izvršena restrukturizacija obećali pomoć radi dopune kapitala.
Za velike banke Francuske i Nemačke gubici nisu bili smrtonosni. Prvo, zato što je u njihovim portfeljima bilo malo grčkih obveznica (imali su mnogo više obveznica Španije ili Italije). Drugo, zato što je bankarski nadzor u tim zemljama insistirao na ponovnoj proceni grčkih papira u aktivama kreditnih organizacija snižavanjem njihove vrednosti, uz vođenje računa o tržišnoj situaciji (odnosno – u Grčkoj se papiri ostavljaju po nominali, a u bilansima većine nemačkih i francuskih banaka po nižoj – tržišnoj ceni). Zato martovska restrukturizacija grčkog duga nije kardinalno uticala na bilanse banaka Francuske i Nemačke.

Ali za tako malu zemlju kakav je Kipar, koji je tesno vezan za Grčku, gubici u bankarskom sistemu su izgledali kritični. Kiparske banke su ponekad dobrovoljno, a ponekad i prinudno, otkupljivali velike partije grčkih obveznica. A kada je restrukturizacija završena trebalo je hitno spasavati bankarski sistem Kipra. Svi se sećamo kako je to učinjeno. U martu 2013.godine – ravno godinu dana posle restrukturizacije grčkog duga – izvršena je konfiskacija depozita u kiparskim bankama. I ta operacija može da se nazove bankrotom koji se može kontrolisati. Ali ako su u slučaju grčkog bankrota koji se može kontrolisati njegovi organizatori sačuvali privid postojanja preliminarne konsultacije i pregovora, u drugom slučaju (Kipar) vlasti EU su jednostavno izdiktirale uslove restrukturizacije. U prvom slučaju je spasavana zemlja, a u drugom – banke. U prvom – konfiskacija je vršena kod stotina (a možda i hiljada) ekonomskih subjekata. A u drugom – već kod desetina hiljada.
U leto 2013.godine Evropska unija je odlučila da ubuduće, kada dođe do situacija koje su opasne po banke, radi njihovog spasavanja neće se slati sredstva iz državnih budžeta (kao što je to bilo u vreme krize (2008. – 2009.), već sredstva vlasnika depozitnih računa. Na taj način je Brisel na čitavom prostoru Evropske unije legalizovao „oštru“ kiparsku varijantu bankrota koji se može kontrolisati.
Korak napred – dva koraka nazad
Izgledalo je da je početkom prošle godine Brisel čvrsto krenuo ka smanjenju ukupne zaduženosti Evropske unije i pojedinih njenih država, koristeći za to metod bankrota koji se može kontrolisati. Martovska operacija sa grčkim dugom je mnoge nadahnula i dala im nadu. U Briselu i još nekim evropskim glavnim gradovima počeli su da aktivno diskutuju o pitanju mogućnosti i svrsishodnosti da se ista „kresanja“ dugova izvrše i u drugim zemljama koje pripadaju EU (Španija i Portugalija). Međutim, posle nekoliko meseci entuzijazam Evrope je splasnuo. Posle martovske restrukturizacije grčkog suverenog duga njegov glavni deo (bez kamate) se sa 352 milijarde smanjio na 243 milijarde evra, što je samo malo bilo iznad 120% BDP-a; takvo (relativno) blagostanje Grčka nije osetila još od kraja prošle decenije. Istovremeno, već u novembru 2012.godine on je iznosio 301 milijardu evra,odnosno – ukoliko se uporedi sa iznosom iz marta – dug je povećan za 58 milijardi evra. Restrukturizacija je izvršena razmenom za 2. paket pomoći Grčkoj od 130 milijardi evra (prvi paket od približno 110 milijardi evra je bio dodeljen još 2010.godine). Taj paket je pripremila već pominjana „trojka“ (Evropska komisija, Evropska centralna banka i MMF). Najveći deo sredstava je bio iz izvora kakav je EFSF (Evropski fonda za finansijsku stabilnost) – 109 milijardi. Preostalih 21 milijardu su obećale Evropska centralna banka i MMF. Koji je cilj obećanja? Prvo – rekapitalizacija (popuna kapitala) grčkih banaka koje su pretrpele velike gubitke zbog martovskog „kresanja“, zatim pokriće za tekuće obaveze Grčke iz suverenog duga (tj. za plaćanje dospele kamate). Na današnji dan suvereni dug Grčke se ponovo popeo na 350 milijardi evra, a relativno izraženo – dostigao je crtu od 170% BDP-a. Odnosno – krug se zatvorio!
U leto ove godine počeli su pregovori o potrebi da se izvrši još jedna restrukturizacija grčkog suverenog duga. Berlin se za sada uzdržava od davanja mišljenja. Angela Merkel je jednostavno odlučila da uoči izbora za bundestag ne uleće u riskantnu operaciju.
Uzroci finansijske šizofrenije
Nedoslednost i protivurečnost evropske politike u odnosu na grčki dug neko je nazvao „finansijska šizofrenija“. Čime to može da se objasni? Više eksperata skreće pažnju na to da je „kresanje“ bilo nedovoljno; preostali dug Grčke i dalje ostaje previsok za budžet te zemlje. Grčkoj treba i dalje da se dolivaju nove količine novca. Takvi kritičari govore da je hirurška operacija Grčke ispala nepovoljna zato što je isečen samo deo „dužničkih metastaza“. Kao – trebalo je oprostiti ne 53% duga grčkih obveznica, već 90%, i usput stegnuti operacije onih kreditora koji su se našli u kategoriji „privilegovanih“ i nisu dospeli pod skalpel hirurga.
Kakav je bio ukupni efekat restrukturizacije? Nekoliko desetina milijardi suverenog duga Grčke je otpisano grčkim kreditorima – bankama, osiguravajućim kompanijama, državnim i privatnim penzionim fondovima, drugim socijalnim fondovima. Banke Grčke su već u maju 2012.godine fiksirale gubitke od otprilike 30 milijardi evra i našle se na ivici bankrota (tehničkog). Socijalna sfera zemlje je takođe paralizovana (konkretno – neki penzioni fondovi su prekinuli isplate penzija). Drugi paket pomoći Grčkoj je odmah počeo da se koristi za zatrpavanje rupa koje su se otvorile u različitim sferama – budžetskoj,bankarskoj, socijalnoj. Već letom 2012. suvereni dug Grčke je ponovo počeo ubrzano da raste.
U vezi sa tim ne može, a da se ne obrati pažnja na ograničeni karakter programa ozdravljenja grčke ekonomije koji je Atina sa predstavnicima „trojke“ usaglasila uoči martovske restrukturizacije. Program je predviđao različite mere finansijske ekonomije, budžetsko „kresanje“, povećanje poreza, privatizaciju niza državnih aktiva. Ali taj program nije sadržao nikakve ozbiljne korake koji bi vodili jačanju realnog sektora ekonomije. A budžetska „kresanja“, kako danas priznaju čak i MMF, Evropska komisija i ECB, krizu još više pogoršavaju. Bez obzira na skraćenje apsolutnog i relativnog nivoa duga, ispostavlja se da je zemlja nesposobna da izmiruje čak i tako „skresani“ dug. Zemlja se našla u bezizlaznom položaju. Kao da je narkoman, zemlji trebaju sve nove i nove doze heroina.
Nadnacionalne strukture se pretvaraju u vlasnike grčkih dugova
Pošto je obavljen bankrot koji se može kontrolisati malo ko je obratio pažnju na kardinalnu promenu strukture suverenog duga Grčke. Glavni vlasnik grčkog duga je Evropski fond za finansijsku stabilizaciju – 75 milijardi evra ili 25% ukupnog duga (stanje iz novembra 2012.godine). Ostali krupni vlasnici grčkog duga su Evropska centralna banka sa 36 milijardi evra (12%) i MMF – 21 (7%). Učešće banaka i ostalih privatnih finansijskih kompanija Grčke je iznosilo 10%, koliko je pripalo i bankama i privatnim kompanijama drugih zemalja. Među ostalim vlasnicima grčkog duga mogu da se navedu i centralne banke Grčke i drugih zemalja, kao i različite institucije koje su Grčkoj odobravale kredite (tj. koje nisu vlasnici dužničkih papira). Ako se posmatra samo suvereni dug koji je nastao kao rezultat razmeštaja papira grčke blagajne, više od polovine tog duga se nalazi u EFSF i ECB. Šta to pokazuje? To, da je dug Grčke izvršenom restrukturizacijom prebačen sa privatnih banaka i drugih finansijskih kompanija pod kontrolu nadnacionalnih struktura – EFSF, ECB i MMF-a. Uostalom, od 2013.godine sva ovlašćenja i obaveze Evropskog fonda za finansijsku stabilnost prelaze na Evropski stabilizacioni mehanizam (ESM). ESM predstavlja izvestan analog za Međunarodni monetarni fond, ali za razliku od MMF-a za koji je prihvaćeno da se smatra međunarodnom finansijskom organizacijom, Evropski stabilizacioni mehanizam ima očigledne osobine nadnacionalne strukture. Doneta je odluka da štab ove nove institucije EU bude u Luksemburgu. ESM preuzima deo finansijskog suvereniteta zemalja koje spadaju u evro-zonu; on dobija mogućnost da za rešavanje dužničkih problema kompletne evropske zajednice koristi sredstva nacionalnih državnih budžeta.
Sve veću ulogu u upravljanju suverenim dugovanjima članica EU počinje da ima i ECB. Ona je i ranije sticala izvestan broj državnih vrednosnih papira evropskih država, ali na sekundarnom tržištu. Zatim je Frankfurt, u kome je sedište ECB objavio da je spreman da učestvuje u kupovini papira pri njihovom prvom nuđenju. U leto prošle godine je Mario Dragi, predsednik ECB, izjavio da banka počinje neograničenu kupovinu dužničkih državnih vrednosnih papira zemalja koje su u evro-zoni. Faktički to znači: startovanje mašine za štampanje novca: ECB će sprovoditi politiku koja će biti slična „količinskom smanjenju“, a koju sprovodi FED USA. Takva politika Frankfurta će u stvari da znači učestvovanje ECB u razduvavanju budžetskih deficita, stimulisanju rasta suverenih dugovanja, hranjenju inflacije u evropskoj ekonomiji. Osim toga ECB će sama da odlučuje kojim će zemljama pomagati, a kojima neće. Istina, za sada, ECB nije započela aktivni otkup hartija, ali ni Dragi se nije odrekao onoga što je izgovorio.
Ostaje samo da pretpostavimo koji su uzroci takve konverzije grčkog duga. Može se, naravno, pretpostaviti, da su privatne banke tim postupkom jednostavno sklonjene iz zone rizika, koji je povezan sa mogućim finansijskim kolapsom Grčke. A metamorfoza može da se tumači i kao politika stezanja kaiša. Diktiranje svojih uslova Grčkoj koja je dugovima povezana sa stotinama rasturenih vlasnika blagajničkih obveznica lakše je preko nekoliko nadnacionalnih institucija. Evropska komisija, ECB, ESM poseduju ne samo velike finansijske mogućnosti, već i snažan administrativno-politički izvor. Smatra se da je EU Nemačka, kao lokomotiva evropske ekonomije i njen glavni donor (na primer, u ESM ulaganja Nemačke iznose 27%) vlasnik „kontrolnog paketa“ u nadnacionalnim institucijama.
Ko za Evropu može da postane „kreditor poslednje instance“?
Brisel je pokušavao i još pokušava da pronađe finansijske izvore za očuvanje i ojačanje Evropske unije, između ostalog i van njenih granica. Na primer, u Kini i Rusiji. Jer te zemlje poseduju ogromne devizne rezerve centralnih banaka i suverenih fondova. One i tako pomažu ujedinjenoj Evropi, štedeći devizne rezerve u evrima. Tako je do početka 2013.godine evro u deviznim rezervama Banke Rusije iznosio 40,4% (učešće dolara SAD je 45,8%). Briselu se činilo da to nije dovoljno. 2011.godine Evropska unija se obratila Kini i Ruskoj Federaciji molbom da učestvuju u kapitalizaciji Evropskog fonda za finansijsku stabilnost. Moskva i Peking su učtivo odbile Brisel, i posavetovale su ga da se osloni na unutrašnje rezerve EU. Što se tiče Kine, ona u Evropi pomaže sama sebi. U prošloj godini kineske investicije u evropskoj ekonomiji (uglavnom u industriji i sferi usluga) iznosile su 12,6 milijardi dolara. Evropske aktive su izuzetno jeftine i Kina to koristi. Danas u Evropu stiže više kineskih investicija, nego u Severnu Ameriku i Aziju zajedno.
 Neki stručnjaci smatraju da se u stvari rešenja dužničkih problema Evrope ne donose u Briselu, Frankfurtu ili Luksemburgu, već u Vašingtonu i Njujorku. I da finansijskom politikom Evropske unije upravljaju predstavnici finansijske oligarhije SAD (tačnije – glavni akcionari Sistema federalnih rezervi SAD). Oni u stvari omogućuju da Evropom zavlada „haos kojim se može upravljati“, a koji pomaže da dolar SAD ne potone. Osim toga, vlasnici FED-asu zainteresovani da dužnička piramida u Evropi nastavi da raste i da se ne sruši pre vremena… A zašto da se dužničke piramide povećavaju, ako već mnoge zemlje i tako ne uspevaju da izađu na kraj sa izvršavanjem obaveza u vezi sa svojim dugovanjima? Pa zato, što SAD teže da organizuju sveevropski bankrot, jer je lakše da se privatizuje „jedinstvena Evropa“ nego skoro trideset pojedinačnih država. Zato što nije teško zamisliti da ECB i ESM kao opšteevropski kreditori poslednje instance mogu da se nađu u bankrotu. E, tada će Evropu spasavati ujka Sem tako što će predložiti pomoć u razmenu za evropske aktive. Pomoć će biti u centima, a evropske aktive su zaista gigantske. Da uzmemo opet Grčku. Sada joj Brisel aktivno natura privatizaciju nekih aktiva u ukupnom iznosu od 50 milijardi evra. To je niz preduzeća, objekata infrastrukture, teritorija za odmor. Sitnurija! Ali, po grčkim plićacima otkrivena su ogromna nalazišta ugljenovodoničnih sirovina. Vrednost rezervi se procenjuje na nekoliko biliona evra. Međutim, o privatizaciji tih rezervi se čak i ne diskutuje, one su na određeno vreme sklonjene izvan okvira svih programa. Te gigantske aktive čekaju svog „kreditora poslednje instance“, koji je za mnoge eksperte predstavljen u obliku Sistema federalnih rezervi SAD. Mada, FED može da zakasni za spasavanje Evrope. To zato, što se i sam nalazi na ivici bankrota, a „kreditora poslednje instance“ još uvek nema.
Izvor: Fond Strateške kulture
Ostavite komentar
Ostavite komentar na EU – Finansijska šizofrenija ili sklonost ka samoubistvu




Copyright © Ceopom Istina 2013-2026. Sva prava zadržana.