
Svetska ekonomska kriza, stvarnosti, mitovi i pouke
S jeseni 2008. godine, kada je svetski finansijski sistem gledao u ambis, ili da se poslužim Ničeom, kada je ambis gledao u svetski finansijski sistem, činilo se da postoj i saglasnost u vezi sa neposrednim uzrocima krize koja je počela u prvoj polovini 2007. godine. Deregulacija finansijskog sistema i na toj osnovi izgrađena poslovna kultura neobuzdanih i neodgovornih finansijskih špekulacija, smatrali su se najvažnijim uzrokom krize.
Moralni hazard, tipičan za finansijski sektor, samo je pojačavao i ohrabrivao ove globalne trendove. Krivica za krizu je jasno i bez dileme bila locirana u finansijskom sektoru.
Te 2008. godine sve je bilo relativno jasno. Nije bilo sporno da je reč o najvećoj globalnoj finansijskoj i ekonomskoj krizi od Drugog svetskog rata, da ta kriza ne spada u ciklične krize, i da se radi o fenomenu koji se mogao uporediti samo sa krizom iz 1929. godine.
Alan Greenspan (predsednik američkih Federalnih rezervi od avgusta 1987. do januara 2006. godine), čovek duboke vere u moć tržišta i obožavalac lika i dela Ayn Rand, svedočio je 23. oktobra 2008. godine pred komitetom američkog Kongresa. Kada je ekonomski sistem u pitanju, teško je naći boljeg i informisanijeg učesnika od Greenspana.
U tom važnom svedočenju on je izjavio da je otkrio manjkavost u ideologiji slobodnog tržišta i da je njegova prevelika vera u moć samoregulacije slobodnog tržišta bila greška. Greenspan je ukazao da je ogromno i najvećim delom neregulisano tržište finansijskih derivata izmaklo kontroli i da je pojačalo krizu. On nije prihvatio pojas za spasavanje koji su mu republikanski članovi komiteta galantno dobacivali u želji da se sva krivica za krizu prevali na agencije Fannie Mae i Freddie Mac,dakle na državu.
Greenspan je glavnim krivcima za krizu proglasio finansijere sa Vol strita. Oni su uporno zahtevali snižavanje kreditnih standarda prilikom dodeljivanja hipotekarnih kredita kako bi time dobili što više vrednosnih papira za kreiranje derivata za kojima je postojala velika tražnja. Kako je povećani rizik mogao biti prevaljen na ostatak sveta, niko se nije previše uzbuđivao zbog ovakvog snižavanja standarda, pa ni Federalne rezerve.
Te jeseni se niko ozbiljan nije junačio ni tražio da država ostane po strani i da se finansijski sektor prepusti sudbini samoregulišućeg tržišta. Niko od ugleda i reputacije nije se pozivao na Hayeka niti predlagao terapiju samoizlečenja, bez obzira na kojoj strani ekonomskog diskursa se nalazio.
Ni u Srbiji te mračne jeseni nije grmelo od upozorenja državi da se uzdrži od mešanja u tržišne procese. Niko nije zahtevao od vlade da ne traži pomoć od MMF, da odbaci Bečki (bankarski) sporazum te da sudbinu ekonomskog sistema hrabro prepusti tržištu i kreativnoj destrukciji. Činilo se da su i ekonomisti neoliberalne orijentacije interes svojih deviznih štednih uloga stavili ispred odbrane doktrine i diskretno, ćutanjem ponajviše, prešli na intervencionističku stranu.
Ukratko, 2008. godine nije bilo dileme da tržište ne funkcioniše na način na koji to neoliberalna škola propoveda te da se avanturizam finansijskog sektora mora obuzdati. Nije bilo dileme da države moraju intervenisati kako bi se sprečila propast finansijskog sistema, ekonomski kolaps i socijalni haos koji sa tim ide. Kako je Robert Lucas tih dana izjavio, svi su ponovo postali kejnzijanci.
Danas se saglasnost o neposrednim uzrocima [1] krize polako gubi i pomaljaju se drugačije teze o njenim uzrocima. Da li je ovde reč o boljim analizama i dubljim uvidima ili se možda radi o prikrivenom pokušaju spasavanja neoliberalne [2] doktrine po svaku (intelektualnu) cenu?
1. Analiza krize ili odbrana doktrine
Ovom ekonomskom krizom neoliberalna doktrina je doživela strahovit udarac a njeni vodeći teoretičari i propagandisti su na vrhuncu krize mudro zaćutali čekajući da se prašina slegne [3]. Oni nisu mogli ponuditi ni valjano objašnjenje krize, a još manje rešenje koje bi bilo na liniji neoliberalne doktrine [4]. Par godina kasnije, posle perioda hibernacije, počela je borba za rehabilitaciju žestoko uzdrmane doktrine.
1.1. Dekomponovanje krize i ponovno svaljivanje krivice na državu
a) Visina javnog duga kao faktor rizika izbijanja finansijske krize
Mudriji deo neoliberalnog korpusa pokušava doktrinu da rehabilituje time što ovu krizu, koja u kontinuitetu traje od 2007. godine, prikazuje kao dve potpuno odvojene gotovo nezavisne krize. To dekomponovanje krize ima solidnu političku i medijsku podršku, a računa se i sa kratkim pamćenjem svetske javnosti. Kako je finansijski sektor delom saniran na teret budžeta i kroz nezapamćeno štampanje novca, čini se da kriza finansijskog sektora polako tone u zaborav ili se u njega gura. U prvi plan sada izbija kriza javnog duga, a to je teren na kome se neoliberalna misao oseća sigurno i sa koga može započeti odbranu svoje doktrine.
Prema neoliberalnom tumačenju, aktuelna kriza javnog duga nije direktna posledica finansijske krize i ogromnih, iznuđenih direktnih troškova saniranja finansijskog sistema. Ona nije posledica ni ogromnih troškova koji su proistekli iz recesije koju je izazvao finansijski sektor. U ovoj današnjoj interpretaciji, kriza javnog duga je posledica sklonosti modernih zapadnih država da previše troše, pogotovo da previše troše na socijalnu zaštitu. I ponovo, po staroj doktrini kod koje je privatni sektor uvek racionalan i bezgrešan, krivica se traži u ekonomskim nepočinstvima države.
Iz neoliberalnog ugla ova teza se čini toliko logičnom, pa verovatno nema nikakve potrebe potkrepljivati je i empirijskim podacima. Vredi ipak pogledati šta cifre govore i intelektualne konstrukte uporediti sa stvarnošću.
U tabeli 1. dati su podaci o visini javnog duga za evropske države koje je kriza najsnažnije pogodila. Upoređeni su podaci s početka krize 2007. godine i poslednji raspoloživi podaci. (U svim tabelama u kojima se pojavljuje javni dug, dati su podaci bruto duga.)

Ako bi teza da je javni dug osnovni faktor rizika i generator krize bila tačna, tada osim Italije i Grčke ni jedna od država koje su navedene u tabeli ne bi smela biti u velikoj krizi. Kada je o visini javnog duga reč, Španija, Island i Irska su se 2007. godine nalazile u zoni finansijskih snova.
Podaci za 2012. godinu jasno pokazuju i kakav strašan efekat je finansijska kriza imala na rast javnog duga. „Racionalni“ bankarski sektor, u kome, bar sudeći po zaradama, radi najbolji kadar kojim svet raspolaže, ispostavio je državama ogromne račune za svoju sanaciju. Uz malo ironije, mogli bi se zapitati, kakav bi efekat krize bio da taj kadar nije tako spektakularno kvalitetan?
Nije loše podsetiti se i da se slični, možda još radikalniji zaključci mogu izvesti iz krize koja je 1997. godine pogodila države jugoistočne Azije. U tabeli 2. se jasno vidi da su države koje su bile najteže pogođene krizom imale izuzetno zdrave javne finansije u periodu koji je prethodio krizi.

To uporno i pogrešno povezivanje makroekonomske stabilnosti i javne potrošnje se najbolje ogleda u rečima pohvale koje je nekadašnji direktor MMF Michel Camdessus u novembru 1996. uputio državama jugoistočne Azije:
„And, of course, you already know my answers when asked about the secret of your success. I point to the policies that your countries have pursued. In particular, I emphasize the role that prudent fiscal policy has played in bringing about macroeconomic stability.“ [5]
Samo par meseci kasnije, stvarnost je grubo demantovala ovaj iskaz tada prvog čoveka MMF. Upravo je kriza jugoistočne Azije definitivno razbila mitove o mehanizmima koji dovode do finansijskih kriza.
Ako na isti način i kroz istu prizmu sagledamo domaće iskustvo, uočićemo da je Srbija krajem 2008. godine bila na ivici bankrota iako je javni dug u odnosu na BDP bio svega oko 30 odsto.
b) Visoka javna potrošnja kao faktor rizika izbijanja krize
Ako je visoka javna potrošnja izvor svih zala, ako je država generator svih neracionalnosti, tada je zaključak jednostavan – države koje imaju najveću javnu potrošnju su na sigurnom putu u ekonomsku propast i u najvećem su riziku od izbijanja krize. I ovaj logički konstrukt mora biti empirijski testiran.
U tabeli 3. dati su podaci o prosečnoj visini javne potrošnje u državama koje su najteže pogođene krizom.

Ako bi se krize Italije i Grčke mogle bar nategnuto objasniti visokom javnom potrošnjom, za Španiju ili Irsku to objašnjenje nije moguće. (Uzgred, i države jugoistočne Azije su 1997. godine ušle u veliku krizu iako se nivo javne potrošnje u tom regionu kretao u rasponu od oko 15 do 30 odsto u odnosu na BDP.)
Tabela 4. još bolje ilustruje problem negativne mitologizacije problema javne potrošnje. U tabeli su dati podaci za države koje imaju najveće učešće javne potrošnje u odnosu na BDP.

Ako je visoka javna potrošnja jedan od ključnih faktora rizika, bilo bi za očekivati da umesto velike mediteranske krize imamo mnogo veću, skandinavsku krizu? Zašto države sa najvećom javnom potrošnjom nemaju i najveće javne dugove? Zašto države sa najvećom javnom potrošnjom nemaju najveću stopu nezaposlenosti? Kako to da sve ove države nisu odavno propale, kako uopšte opstaju itd.?
Da li je moguće da su neoliberalne „zakonitosti“ toliko jake da determinišu društvo i ekonomske odnose potpuno nezavisno od volje ljudi koji u njemu žive? Držim i da se Karl Popper, na primer, ne bi složio sa ovakvom vrstom ekonomskog determizma.
1. 2. Minimiziranje dubine i ozbiljnosti globalne krize
Svi vodeći strani ekonomisti su svesni dubine krize, njenih rizika i potencijalnih posledica. Na globalnoj sceni već godinama prevlađuju briga i tamni, često i vrlo mračni tonovi. Iako nema saglasnosti o načinima izlaska iz krize, svest o njenoj dubini je opšta. Teško je naći zapadnog ekonomistu ili političara koji bi se usudio da aktuelnu krizu minimizira ili da je tretira kao uobičajnu ekonomsku pojavu.
Ako je pažljivo građena struktura Evropske unije dovedena do ivice sloma, ako američka država stoji na ivici fiskalnog ambisa i održava se samo besomučnim štampanjem dolara, ako je svet na ivici valutnih ratova, ako se nagoveštavaju radikalne promene monetarne doktrine i finansijske regulative, mora biti da je onda reč o veoma dubokoj krizi, bez obzira da li je nazivamo krizom, depresijom, dugom recesijom itd.
S druge strane, u delu stručne javnosti u Srbiji postoji vrlo jaka tendencija minimiziranja krize ili bar relativiziranja njene dubine [6]. Taj čudni poriv da se najveća posleratna ekonomska kriza minimizira, možda se može objasniti pokušajem odbrane doktrine – ako je ova kriza kao i svaka druga, ako je njena dubina mala, tada je ona samo jedna od mnogobrojnih posleratnih ekonomskih kriza. U takvoj interpretaciji neoliberalna doktrina ne snosi za nju odgovornost, budući da su krize u logici ekonomskih procesa i da se ponavljaju bez obzira na doktrine pod čijim uticajem se ekonomska politika vodi.
Za ovakvu liniju razmišljanja je izuzetno važno da se aktuelna kriza nikako ne upoređuje i ne izjednačava sa svetskom krizom iz 1929. godine, sa krizom koja se takođe odigrala u deregulisanom tržišnom ambijentu i kojoj je takođe prethodio period špekulativnog berzanskog ludila.
Bazni argumenti kojima se pokušava razbiti veza između ove dve krize oslanjaju se, s jedne strane, na različite performanse američke privrede, a, s druge strane, na činjenicu da su regioni van zapadnog sveta znatno manje pogođeni krizom.
Dubina američke krize iz 1929. godine merena padom BDP bila je neuporedivo veća, a oporavak mnogo sporiji nego što je to danas slučaj. Ovaj argument jeste formalno tačan, ali ima krupan metodološki defekt, vezan za nedopustivo zanemarivanje ukupnog ekonomskog konteksta.
U prvim godinama velike ekonomske krize iz 1929. godine američka država nije intervenisala. Naprotiv, radila je „ništa“ – upravo onako kako to danas (sa zakašnjenjem od par godina) zagovara najradikalnije neoliberalno krilo. Nasuprot apsolutno pasivnoj politici iz 1929, poslednjih pet godina karakteriše žestoki državni intervencionizam. Od jeseni 2008. godine države su započele sa programima monumentalne koordinirane intervencije, kako kroz budžete, tako još snažnije kroz intervencije centralnih banaka i nezapamćeno štampanje novca. MMF (koji 1929. godine nije postojao) je sa svoje strane pružio veliku finansijsku pomoć dobrom broju zemalja i time, na primer, sprečio katastrofu Srbije.
Pad BDP kakav je viđen tokom velike ekonomske krize nije se ponovio, ali ne zato što se radilo o plitkoj uobičajenoj krizi, već stoga što se radilo o kontinuiranom, spektakularnom državnom intervencionizmu bez presedana. Koliko je taj intervencionizam delom neutralisao posledice, toliko je prikrio i stvarnu dubinu krize. Uz to, žrtvama recesije u SAD se ovih godina dele bonovi za hranu, pa sirotinja ne mora čekati ispred kazana kao u krizi 1929. godine. (Za bonove za hranu se kvalifikovalo preko 60 miliona Amerikanaca.) Kada se hrana deli u radnjama, a ne na ulici, kriza izgleda manja.
Pravovremene, snažne i koordinirane intervencije država i međunarodnih finansijskih organizacija sprečile su i da kriza snažnije pogodi regione van zapadnog sveta. Obzirom na stepen globalizacije svetske ekonomije, može se samo pretpostaviti kakav bi razoran domino efekat pogodio države u razvoju da do intervencije nije došlo.
No, uprkos svim naporima da se ekonomska kriza ublaži, rezultati ni posle pet godina krize nisu impresivni. Ako se pogledaju razvijene države (kategorizacija MMF), najveći broj njih još uvek nije dostigao realni nivo BDP (per capita) iz 2007. godine, kako to pokazuje tabela 5. Velikom broju država će trebati još vremena da taj nivo BDP dostignu, što će samo uvećati broj izgubljenih godina. Uprkos intervencijama, uprkos radikalnim „spasilačkim“ merama, grčki BDP je još uvek 19 procenata ispod nivoa na kome je bio 2007, irski je niži 11 procenata itd. SAD će tek tokom 2013. godine dostići nivo BDP iz 2007. godine.
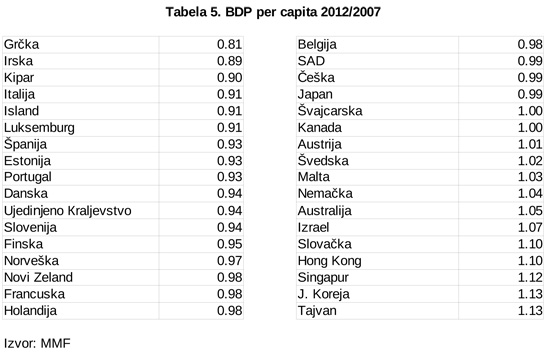
Slika krize je još teža kada se analiziraju podaci o nezaposlenosti. I pet godina kasnije, posle svih intervencija i potrošenih ili naštampanih hiljada milijardi, nezaposlenost u najvećem broju država ostaje na veoma visokom nivou.
U tabeli 6. dati su uporedni podaci o stopi nezaposlenosti za 2007. i 2012. godinu. Redosled država u tabeli je urađen po opadajućem skoku nezaposlenosti u odnosu na baznu 2007. godinu.
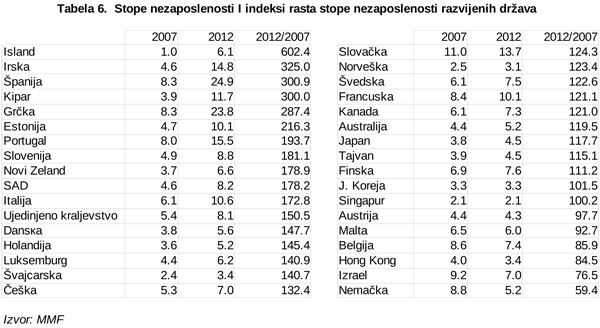
I ovako loša slika je zapravo još gora, budući da su stvarne razmere problema na tržištu rada delimično skrivene metodom statističkog praćenja. Sve je veći broj građana, kako u SAD tako i u Evropi, koji ne rade puno radno vreme, koji su privremeno zaposleni, koji ne rade, ali su prestali da se prijavljuju centrima za nezaposlene itd. U tom smislu stvarna stopa nezaposlenosti u SAD je verovatno bliža cifri od oko 15 odsto (takozvani pokazatelj U-6) nego zvaničnoj od 8,2 odsto. Ovi podaci se mogu naći na adresi američkog statističkog biroa za praćenje tržišta rada (Bureau of Labor Statistics) pod naslovom „Table A-15. Alternative measures of labor underutilization“ [7].
2. Razvijene države i kontroverze ekonomske politike
2.1. Doktrina na kojoj popočiva antikrizna politika zapadnih država
Iako se danas često sugeriše kako je antikrizna politika razvijenih država poslednjih godina kejnzijanska, to je daleko od istine, to je i nefer podmetanje kukavičjeg jajeta Keynesu. Pokušaji saniranja ove ekonomske krize vrše se pre svega monetarnom ekspanzijom, prema modelu koji bazira na Friedmanovoj analizi krize iz 1929. godine.
U svom poznatom delu „Monetarna istorija SAD, 1867–1960“, koji je napisao zajedno sa Annaom Schwartz, Friedman je za krizu iz 1929. godine okrivio restriktivnu monetarnu politiku Federalnih rezervi, tvrdeći da je ona dovela do eskalacije i produbljivanja krize. Fridman pravi razliku između ekonomske kontrakcije, koja pomaže da se sistem oslobodi neefikasnih i slabih i gde je stezanje kaiša potrebno, i bankarske krize i krize likvidnosti, kada se mora intervenisati.
Čini se da je upravo ekonomska politika koja počiva na ovakvoj logici danas na delu. Istovremeno sa monetarnom ekspanzijom bez presedana insistira se na štednji države i na rezanju javne potrošnje, koja neminovno dovodi i do pada privatne potrošnje.
Fokus je van svake sumnje na spasavanju bankarskog sistema na teret svih ostalih sektora. Dakle, intervencionizam i pomoć finansijskom sektoru, ali kontrakcija za sve ostale. Ovo nije i nikako ne može biti kejnzijanska politika. Keynes nikada ne bi sugerisao rezanje javne potrošnje u recesiji niti bi tako dugo ignorisao problem nezaposlenosti. Umesto oslanjanja na stimulisanje ponude, Keynes bi insistirao na stimulisanju tražnje, pre svega kroz investiranje države.
Kako bilo, ključno pitanje nije vezano za doktrinu na kojoj ekonomska politika razvijenih država danas počiva, već za njenu uspešnost. Veliki broj ekonomista upozorava na slabe rezultate aktuelne politike, ukazujući da se radi o nepotrebnom žrtvovanju rasta, o maltretiranju miliona zaposlenih i nezaposlenih čije žrtvovanje ne popravlja ekonomsko stanje ni za jotu. Uprkos rezanju javne potrošnje, uprkos rastu nezaposlenosti, javni dugovi (u odnosu na BDP) i dalje rastu.

2.2. Smanjivanje javne potrošnje i problem fiskalnog multiplikatora
Tabela 7. jasno pokazuje da politika stezanja kaiša ne daje rezultate i da javni dug najugroženijih država raste. Ljuti (ekonomski) lek na ljutu ranu preti da usmrti pacijenta. Pogotovo je indikativan primer Grčke, gde ni radikalno stezanje kaiša ni otpis dobrog dela duga nije zaustavio veliki rast javnog duga.
U tom kontekstu problem fiskalnog multiplikatora dolazi u prvi plan. Na početku krize se verovalo da se ovaj multiplikator kreće oko nivoa od 0,5. To znači da smanjenje učešća javne potrošnje u BDP za jedan odsto, dovodi do pada BDP od 0,5 odsto. U krajnjem ishodu, takav multiplikator bi morao dovesti do relativnog smanjivanja javnog duga.
Stalni rast javnog duga demantuje tu raniju pretpostavku o visini multiplikatora. Ako su O. Blanchard i D. Leigh (ekonomisti MMF) u pravu, multiplikator bi mogao biti mnogo veći i mogao bi se kretati u rasponu od 0,9 do 1,7. Na primeru multiplikatora od 1,7 smanjivanje javne potrošnje od jedan odsto bi dovelo do pada BDP od 1,7 procenata [8].
Iako zastrašujuće,ovo je jedino objašnjenje za događanja na globalnoj sceni i vrtlog u kome rezanje javne potrošnje značajno usporava rast BDP i u konačnom ishodu dovodi do daljeg rasta javnog duga u odnosu na BDP.
2. 3. Potencijalne posledice niskih kamata i ekspanzivne monetarne politike
Ekspanzivna monetarna politika, koja se tretira kao spasonosno i jedino rešenje, nosi sobom ogromne rizike koji se još uvek ne mogu sagledati u celosti. Drastično obaranje kamatne stope i njeno svođenje gotovo na nulu je opasna politika. Pristalice Austrijske škole su ovde u pravu. Koliko god izgledalo razumno obarati kamatne stope u recesiji, efekti takve politike su krajnje problematični.
S jedne strane, uprkos velikom padu kamata, efekat na potrošnju je neproporcionalno mali. Keynes je upozoravao da u uslovima recesije oporavak ne može doći kroz upravljanje ponudom, već pre svega kroz rast tražnje. Kada tražnja privatnog sektora stagnira ili opada, investicioni bum se ne može podstaći niskim kamatama. Koliko god kamatne stope bile niske, besmisleno je ulagati u proizvodnju kada za robama i uslugama tražnja opada ili stagnira. Sayov zakon ovde ne funkcioniše. Uz to, kada se nivo kamatnih stopa približi nuli i kada takvo stanje dugo traje, monetarna politika postaje bespomoćna.
S druge strane, niske kamate neminovno guraju finansijski sektor u nove hazarde. U ambijentu negativnih realnih kamatnih stopa nema finansijskog profita, pa se nužno traže novi izvori zarade koji se mogu naći samo na špekulativnoj strani. Otuda i paradoks da berzanski indeksi rastu sve brže, dok privredna aktivnost ili stagnira, ili raste mnogo sporije. Čini se da ovaj monetarni lek priziva istu onu bolest koja je do krize i dovela.
Očekivalo bi se da države koje imaju veliku i očiglednu potrebu za ogromnim ulaganjima u obnovu zapuštene infrastrukture krenu sa javnim radovima (koje zaista ne moraju izmišljati) i za čije finansiranje postoje izuzetno jeftini izvori. Pošto to one (poput SAD, na primer) ipak ne čine, ostaje pitanje zbog čega se jedan racionalni mehanizam stimulisanja privredne aktivnosti tako malo koristi. Da li je i to danak neoliberalnoj doktrini?
2. 4. Poreska politika u ekonomskoj krizi
Poreska politika je teren na kome su ekonomisti različitih opredeljenja najbliži saglasnosti. Svi se uglavnom slažu da u recesiji ne treba podizati poreze, pogotovo ne njihov opšti nivo. Niži porezi ostavljaju više novca za trošenje i investiranje i u tom smislu pomažu oporavak.
Ovo je načelni stav koji se sada koristi u ideološkoj borbi i služi za održavanje status quo pozicije uspostavljene poslednjih decenija, koja nedvosmisleno favorizuje bogate. Kriza je danas postala izgovor da se sa takvom politikom nastavi. Problemi u vezi sa tzv. „fiskalnom liticom“ u SAD su najbolja ilustracija takve prakse.
Ako se ideološki razlozi i preferencije ostave po strani, ekonomske posledice poreske politike ne opravdavaju status quo. Ako se za većinu zaposlenih porezi smanjuju, to bi trebalo da ubrza izlazak iz krize. Tako oslobođeni novac će najverovatnije završiti u potrošnji, jer su se veliki delovi stanovništva uzdržavali od trošenja u krizi. S druge strane, niski porezi, koji više novca ostavljaju bogatima, neće povećati potrošnju, budući da za njih recesija i nije velika prepreka trošenju.
Teza da će visoki porezi obeshrabriti preduzetnike da investiraju je u najmanju ruku teško dokaziva. Zanimljivo je u tom smislu razmišljanje Warrena Buffetta [9]. Uprkos činjenici da je jedan od najbogatijih ljudi na svetu, Buffett je aktivni pristalica podizanja poreza. Njegovo stav je da su preduzetnici uvek preduzetni, bez obzira na nivo poreskih opterećenja. To nije u skladu sa Lafferom, ali jeste u skladu sa Buffettovim velikim iskustvom.
2. 5. Koraci ka uvođenju snažnije regulacije u finansijski sistem
Najveće promene u razmišljanju do kojih je aktuelna kriza dovela odnose se na regulisanje finansijskog sektora, a još više na promenu odnosa prema inflaciji, kao i mestu i ulozi centralnih banka.
O neophodnosti jačanja finansijske regulative više nema spora. Sporni su intenzitet i modaliteti tog regulisanja. Reforma finansijskog sistema ide u pravcu razdvajanja komercijalnog (retail) bankarstva od investicionog. Ideja koja stoji iza ovog stava je da banke svojim lošim investicionim odlukama i špekulacijama ne smeju ugroziti depozite svojih komintenata. U tom smislu, između sredstava deponenata i sredstava banke mora se postaviti čvrsta ograda (ringfencing). Ova mera sledi logiku i iskustvo Glass-Steagal akta iz daleke 1933. godine.
Na sličnoj logici počivaju i predlozi koji idu ka postepenom jačanju kapitalne baze banaka, kako bi se gubici u budućnosti mogli pokriti sredstvima akcionara, a ne poreskih obveznika. Iako potrebu za ovakvom merom malo ko spori, kvantifikovanje potrebnog kapitala ostaje i dalje sporno. Ima još pitanja bez odgovora – treba li uvesti ista pravila za sve finansijske institucije, treba li ista pravila primeniti za finansijske sisteme svih država, da li je Basel III zapravo Prokrustova postelja itd.?
Najveći broj inicijativa usmerenih ka pokušaju da se finansijski sektor uredi i reguliše dolazi iz EU. Ova razmišljanja su i u skladu sa planiranim stvaranjem bankarske unije. S druge strane, najviše otpora ovim inicijativama stiže iz Londona i Vašingtona. Ove razlike nisu samo političke i interesne, one su i doktrinarne.
EU planira da od 1. januara 2014. godine uvede porez na finansijske transakcije koji bi bio 0,1 i 0,01 odsto – u zavisnosti od finansijskih instrumenata. Ideja počiva na starom predlogu Jamesa Tobina iz 1972. godine i ima za cilj da smanji frekventnost špekulativnih transakcija kroz povećanje transakcionih troškova.
EU razmišlja i o dodatnim merama regulacije finansijske oblasti – postoji predlog da se od 1. januara 2018. i kreditori banaka primoraju na prihvatanje eventualnih gubitaka kao i na učešće u sanaciji posrnulih banaka – kada do toga dođe.
Države EU planiraju i da ograniče prekomerne isplate bonusa koje finansijski vladari univerzuma sebi dodeljuju. Ministri finansija su početkom marta 2013. godine usvojili plan prema kome odnos plata i bonusa ne može preći 1:1, s tim da bonusi mogu biti maksimalno dva puta veći od plate pod uslovom da to odobri kvalifikovana većina na skupštini akcionara.
Sve ove mere koje su u najavi i koje EU pokušava da nametne moguće je efikasno sprovesti samo u slučaju da postoji saglasnost svih velikih finansijskih centara i moćnih država. Ako takve saglasnosti nema, a za sada je nema, interesi evropskog finansijskog sektora bi mogli biti ugroženi i profiti smanjeni, budući da bi se deo aktivnosti prelio drugima.
Naravno, kako vreme prolazi i kako iskustva krize polako odlaze u zaborav, moguće je da će i ovaj regulativni aktivizam gubiti na snazi i razvodnjavati se pod uticajem finansijskih centara moći.
2. 6. Najava promene monetarne politike i njenog odnosa prema inflaciji
Kada je monetarna politika u pitanju, čini se da smo na pragu velikih promena i preispitivanja vladajuće prakse. Ogromne javne dugove koji su nastali tokom ove krize je veoma teško smanjiti i dovesti ih na održivi nivo. Privredni rast, kakav god da bude kada se kriza zaista okonča, neće radikalno promeniti sliku javnog duga. Razvijene države nekakav izlaz vide u inflaciji, uz čiju bi pomoć delimično umanjile visinu javnih dugova i svele ih u razumne okvire.
Kako se ovakvi stavovi ne smeju javno i eksplicitno saopštavati, pribegava se kodiranom, eufemističkom ekonomskom jeziku, kojim se nagoveštava promena monetarne politike najvažnijih svetskih centralnih banaka. U SAD je najavljeno da će FED voditi politiku jeftinog novca sve dok se stopa nezaposlenosti ne spusti na nivo od 6,5 procenata. U Londonu se najavljuje da bi Centralna banka pod novim guvernerom Markom Carneyem (Kanađaninom) od leta mogla prestati sa targetiranjem inflacije i preći na targetiranje nominalnog BDP. Razmišlja se i o promeni inflatornog targetiranja, gde bi se odustalo od kontrole cenovne inflacije i prešlo na targetiranje rasta plata. Japan podiže targetiranu stopu inflacije na dva odsto i priziva malo inflacije. Evropska centralna banka, iako ništa slično ne najavljuje, nastavlja sa štampanjem novca.
Najradikalnije ideje koje se odnose na javne dugove sada koketiraju i sa poništavanjem dela državnih dugova koji su u portfelju centralnih banka, kao i sa rutinskom monetizacijom budžetskog deficita. U ovakovom ambijentu, mantra o nezavisnosti centralnih banaka se polako razgrađuje [10].
Posledice ovako meke monetarne politike ne nose opasnost samo za razvijene države i ne prete samo novim inflacionim ciklusom. Obilje jeftinog zapadnog novac dovodi do jačanja valuta država koje su van zapadnog kruga, a time i do ugrožavanja njihove konkurentske pozicije i usporavanja rasta. Kao odgovor se nameće potreba za ponovnim uvođenjem snažne kapitalne kontrole, a u takvom ambijentu ni carinski ratovi ne mogu biti daleko.
3. Pouke ekonomske krize za zemlje u razvoju u 10 lekcija[11]
Kada su zemlje u razvoju u pitanju, ništa novo pod Suncem. Globalna ekonomska kriza je samo još jedno ponavljanje istih lekcija i utvrđivanje gradiva koje se učilo poslednjih četrdeset godina, mada su lekcije, čini se, namerno zaboravljane. Iskustva aktuelne krize, kao i svih prethodnih kriza, mogla bi se možda grupisati u deset lekcija.
Lekcija 1: Visina javne potrošenje i njeno učešće u BDP ne može poslužiti kao indikator verovatnoće izbijanja krize
Visina javne potrošnje u uređenoj državi reflektuje socijalne preferencije društva – ni manje, ni više od toga. Logično je i u skladu sa tezama Adolpha Wagnera, na primer, da industrijski i civilizacijski razvoj dovode do nužnog rasta javne potrošnje. Države koje javnu potrošnju pokrivaju visokim porezima (poput Skandinavije ili Nemačke, na primer) ne rizikuju da javnom potrošnjom izazovu finansijsku krizu. Rizik javne potrošnje, kao i svake druge potrošnje, proističe iz načina na koji se javna potrošnja finansira, a ne iz njene visine.
Lekcija 2: Krizu izaziva prekomerno trošenje nacije kao celine, dakle svih njenih sektora
Finansijske krize mogu biti izazvane dugogodišnjim prekomernim trošenjem i zaduživanjem kako privatnog sektora (npr. Španija, Portugal, Irska, Island, J. Koreja itd.) tako i države (npr. Grčka, Italija). Iako to ne daje za pravo državama da neodgovorno troše, iskustva ranijih kriza jasno ukazuju da se njeni uzroci češće vezuju za probleme i zaduženost privatnog sektora [12]. Veoma je opasno skretati pogled sa ove činjenice i verovati u fatalnu zabludu da zaduživanje privatnog sektora neće dovesti do izbijanja finansijskih kriza. Upravo je privatni finansijski sektor bio generator današnje velike globalne krize, baš kao što je to bio i 1929. godine.
Lekcija 3: Rizik izbijanja finansijske krize nije vezan za visinu javnog duga već pre svega za način njegovog finansiranja
Države koje su u stanju da svoj javni dug finansiraju viškovima i štednjom domaćeg privatnog sektora mnogo su manje izložene riziku finansijskih kriza. Time se može objasniti činjenica da Japan, na primer, nije (još uvek) u finansijskoj krizi, uprkos činjenici da se njegov javni dug danas kreće oko nivoa od 240 odsto BDP, a da je u poslednjih dvanaest godina uvek bio iznad nivoa od 140 odsto. Isto objašnjenje (ali sa suprotnim predznakom) važi i za problem Španije, koja je u mnogo težoj poziciji nego Nemačka iako je javni dug Španije sve do 2012. godine bio znatno niži od nemačkog.
Lekcija 4: Stanje tekućeg bilansa i visina spoljnog duga su najbolji indikatori rizika krize
Tekući bilans je svodni pokazatelj trošenja nacije kao celine, dakle svih njenih sektora uzetih zajedno. Visina deficita tekućeg bilansa pokazuje koliko nacija više troši od onoga što je u stanju da stvori i zaradi. Visina spoljnog duga u odnosu na BDP pokazuje zavisnost države od spoljnog finansiranja i od volje stranaca. Najveći rizici po finansijski sistem proističu upravo iz činjenice da stabilnost sistema zaduženih zemalja zavisi od volje „drugih“ i da država ne može samostalno upravljati svojim dugom. Male države koje kontinuirano imaju deficit tekućeg bilansa će se pre ili kasnije neminovno suočiti sa teškom finansijskom krizom.
Lekcija 5: Prvobitni greh (original sin) i rizik izbijanja krize
„Prvobitni greh“ je izraz kojim se u ekonomiji opisuje nemogućnost država u razvoju da se na inostranom tržištu zadužuju u svojoj valuti. Nemogućnost država da svoje obaveze prema inostranstvu izmiruju sopstvenom valutom dovodi ih u situaciju visokog rizika i potencijalnih valutnih kriza.
Sve države u razvoju su sklone ovom grehu i teško ga mogu izbeći. Rizik strahovito raste kada država pri tome zanemaruje deficit tekućeg bilansa ili kada inostrana sredstva koristi za pokrivanje tekuće budžetske potrošnje (što Srbija uporno radi).
Logika prvobitnog greha bi se mogla primeniti i na države koje, poput Srbije, funkcionišu u dvovalutnom režimu. Pogotovo su ranjive države u kojima su i štednja i zaduživanje na lokalnom tržištu nominirani u stranoj valuti. Nepodudaranje valuta u kojima se zarađuje i u kojim se duguje na domaćem tržištu, ima isti efekat kao i prvobitni greh. Devizna štednja građana u uslovima krize dovodi do istih rizika kao i spoljna zaduženost. Sklon sam da u analizi rizika Srbije deviznu štednju građana sabiram sa spoljnim dugom.
Lekcija 6: Iznenadno zaustavljanje priliva kapitala (sudden stop) je najčešći uzrok krize
Države sa visokim spoljnim dugom i zavisnošću od spoljnog finansiranja prepuštene su milosti inostranih kreditora. U trenutku kada kreditori (iz bilo kog razloga) prestaju da finansiraju državu i privatni sektor ili počnu da povlače kapital iz nje, dolazi do neminovnog izbijanja finansijske krize. Ovaj mehanizam je bio u korenu svih finansijskih kriza od Latinske Amerike, preko jugoistočne Azije, pa do Grčke danas.
Najmaligniji elemenat ovog lošeg scenarija je njegova nepredvidivost – zaustavljanje priliva kapitala se može dogoditi u svakom trenutku, i na znatno nižem nivou spoljne zaduženosti u odnosu na onu koja se smatra preteranom (80 odsto u odnosu na BDP).
Lekcija 7: Država sa predimenzioniranim finansijskim sektorom (u odnosu na veličinu ekonomije) su izuzetno ranjive
Male države koje imaju ambiciju da postanu veliki finansijski centri, poput Islanda, Irske ili Kipra na primer, danas uče teške lekcije života. U trenutku izbijanja finansijske krize, ekonomski i budžetski kapacitet nacije je premali da stabilizuje predimenzionirani finansijski sistem i tako spreči bankarski kolaps.
Lekcija 8: Kada kriza izbije, njeni efekti su dramatično različiti u razvijenom državama jakih globalnih valuta u odnosu na ostatak sveta
Razvijene države se u krizi mogu pomoći ne samo snažnim budžetskim intervencijama eć i štampanjem novca. Kratkoročno, ovakve monetarne intervencije prolaze bez velikih inflatornih rizika li rizika kolapsa vrednosti valute. Delimično objašnjenje leži u činjenici da razvijene države ne pate od problema prvobitnog greha, kao i da se monetarna ekspanzija vrši u trenucima kada je korišćenje proizvodnih kapaciteta daleko ispod optimalnog nivoa.
Zemlje u razvoju, pogotovo kada se radi o malim ekonomijama osuđene su na duboku recesiju, štednju i deflatorno prilagođavanje krizi. Sudbina malih država, naročito u prvim godinama krize, zavisi pre svega od strane pomoći.
Lekcija 9: Devalvacija je najbrži način makroekonomskog usklađivanja
Devalvacija ili ubrzana depresijacija najbrži su mehanizmi uspostavljanja eksterne konkurentnosti i makroekonomske stabilnosti. Taj proces je uvek veoma bolan, ali u pravilu traje znatno kraće od procesa mučnog deflatornog usklađivanja. Grčka bi, na primer, danas imala makar jedan problem manje kada bi bila u mogućnosti da depresiranjem valute delimično popravi konkurentnost svog industrijskog i servisnog sektora. U skladu sa ovom lekcijom, dolarizacija, evroizacija ili fiksiranje kursa su loše ideje za male zemlje koje imaju hroničan problem sa trgovinskim bilansom.
Lekcija 10: Kada kriza izbije, vera u državu doživljava svoju renesansu – za kratko
Kada kriza izbije, državna intervencija ostaje jedina politika na sceni – i u razvijenim i u nerazvijenim državama. Surova realnost i privatni sektor uvek iznuđuju državne intervencije, direktne i indirektne subvencije. Nema konteksta u kome moderna demokratska država može sebi dopustiti da ostane po strani i ekonomiju prepusti stihiji i spontanom tržišnom uravnoteženju – socijalne posledice bi bile nesnošljive.
Kada se krize okončaju, države ponovo postaju meta upravo onih u čijem su spasavanju odigrale ključnu ulogu. Novac i moć koji stoje nasuprot državama u globalizovanom svetu su takvi da mogu promeniti sliku prošlosti, implantirati lažna iskustva i stvoriti virtuelnu realnost. U tom virtuelnom svetu, države, kakve god da su, prolaze loše.
Zaključak
Svetska ekonomska kriza koja je počela 2007. godine nije samo jedna od mnogih posleratnih kriza, već fenomen uporediv jedino sa krizom iz 1929. godine. Kriza i dalje traje, a njene konačne efekte i račun ćemo videti tek u godinama koje dolaze. Dubina krize je skrivena državnim intervencijama bez presedana i njeni efekti su vidljiviji na strani zaposlenosti nego na strani pada BDP. Troškovi krize su ogromni i ogledaju se u izgubljenom rastu BDP, u strahovitom rastu javnih dugova i ogromnoj monetarnoj ekspanziji čije posledice za sada nisu jasno vidljive.
Model izlaska iz krize počiva na Friedmanovom, a ne na Keynesovom modelu. Rezanje javne potrošnje ne daje očekivane rezultate i fiskalni multiplikator je verovatno mnogo veći nego što se ranije mislilo.
Razvijene države preispituju vladajuću monetarnu praksu i doktrinu i iskazuju mnogo veću toleranciju prema inflaciji nego ikada u protekle tri decenije. Istovremeno, planira se uvođenje mnogo snažnije finansijske regulative i sa takvim inicijativama prednjači EU. Na globalnoj sceni nema saglasnosti u vezi sa stepenom kontrole koju bi trebalo uvesti u finansijsku sferu.
Države u razvoju su uvek mnogo ranjivije u finansijskim krizama jer se ne mogu pomoći štampanjem novca. Za njih je ova kriza samo potvrdila ranija iskustva. Rizici krize su uvek ogromni kada nacija kontinuirano troši preko mogućnosti. Sasvim je svejedno da li je prekomerno trošenje vezano za privatni ili javni sektor ili za njihovu kombinaciju. Rizik krize se mnogo jasnije vidi kroz deficit tekućeg bilansa i visinu spoljnog duga, nego kroz visinu budžetskog deficita i visinu javnog duga. Otuda je velika iluzija da se samo kontrolom javne potrošnje može izbeći kriza, a da se sme zanemariti trošenje i zaduživanje „racionalnog“ privatnog sektora.
U trenucima izbijanja kriza svi postaju kejnzijanci i svi traže spas od države, bez obzira na kojoj strani ekonomskog diskursa i teorije su bili do tada. Kada se kriza bliži kraju, svi se vraćaju na stare pozicije i zaboravljaju dotadašnja iskustva i faktografiju kriza. Fakti su najveći i najprezreniji neprijatelj doktrine, pogotovo neoliberalne.
[1] Ovde naglašavam neposredne uzroke krize budući da verujem da se dublji, strukturni razlozi krize kriju u domenu raspodele, kao i u prekompoziciji svetske ekonomske moći. Videti tekstove „Srce finansijske tame“
(http://nkatic.wordpress.com/2008/01/29/srce-finansijske-tame/)
i „Kraj epohe i sumrak imperije“
(http://nkatic.wordpress.com/2011/08/22/kraj-epohe-i-sumrak-imperije/)
[2] Neoliberalizam kao pojam nije u akademskom smislu dovoljno precizan i obuhvata više različitih škola. Sve one imaju jednu fundamentalnu karakteristiku – višak vere u tržište i manjak vere u državu, bar kada je reč o aktivnoj ulozi države u ekonomskom sistemu. Pojam je usvojen, odomaćen, nije pogrdan i ne dovodi u zabludu.
[3] U tekstu “Neoliberalni koreni ekonomske krize” pokušao sam da ukažem na vezu između neoliberalne doktrine i ekonomske krize
(http://nkatic.wordpress.com/2010/01/20/neoliberalni-koreni-svetske-ekonomske-krize/)
[4] Teze da su za krizu krivi Fani Mae i Fredi Mak ili premeka monetarna politika FED (period 2001-2005. godina) nisu uzimane previše ozbiljno.
[5] Michel Camdessus na konferenciji „Macroeconomic Issues Facing ASEAN Countries“, Džakarta, November 7, 1996
[6] Videti na primer tekst prof. Danice Popović Trinaesta majka (svih kriza)“http://www.politika.rs/pogledi/Danica-Popovic/TRINAESTA-MAJKA-SVIH-KRIZA.sr.html
ili tekst Dr Boška Mijatovića „Odgovor Jovanu Dušaniću ili o tzv. neoliberalizmu“
http://mail.nspm.rs/polemike/odgovor-jovanu-dusunicu-ili-o-tzv-neoliberalizmu.html?alphabet=l
[7] http://www.bls.gov/news.release/empsit.t15.htm
[8] „Growth Forecast Errors and Fiscal Multipliers“
http://www.imf.org/external/pubs/cat/longres.aspx?sk=40200.0
[9] „Minimum Tax for the Wealthy“
http://www.nytimes.com/2012/11/26/opinion/buffett-a-minimum-tax-for-the-wealthy.html? WT.mc_id=NYT-E-I-NYT-E-AT-1128-L11&nl=el
[10] videti tekst Gavyna Daviesa u „The Financila Times: „Will Central Banks Cancel Governement Debt“, u kome se sumiraju neke od novih ideja
http://blogs.ft.com/gavyndavies/2012/10/14/will-central-banks-cancel-government-debt/#axzz2APE3pdUG.
[11] Iskustva finansijskih kriza sam pokušao da sažeto iznesem u tekstu – faktografija, mitovi izablude“
http://nkatic.wordpress.com/2011/11/20/finansijske-krize-faktografija-mitovi-zablude/
Analizu vrlo sličnu mojoj dao je i Martin Wolf u The Financial Times pod naslovom „Merkozy failed to save the eurozone“ „Merkozy failed to save the eurozone“
http://www.ft.com/cms/s/0/396ff020-1ffd-11e1-8662-00144feabdc0.html#axzz1fbholyH6
[12] Videti moj tekst „Beogradska lakirovka“
http://nkatic.wordpress.com/2008/08/26/beogradska-lakirovka/
________
Literatura:
Arslanalp, Serkan & Takahiro Tsuda (December 2012), „Tracking Global Demand for Advanced Economy Sovereign Debt “ IMF Working Paper (TWP/12/284 ) International Monetary Fund
Blanchard, Olivier & Daniel Leigh (January 2013),„Growth Forecast Errors and Fiscal Multipliers“ IMF Working Paper
(WP/13/1) International Monetary Fund
Chang , Ha-Joon (2010), „23 Things They Don’t Tell You about Capitalism“ Allen Lane
De Grauwe, Paul & Ji Yuemei (2013), “Panic-driven austerity in the Eurozone and its implications”http://www.voxeu.org/article/panic-driven-austerity-eurozone-and-its-implications
Friedman, Milton & Anna Jacobson Schwartz, (1993) “A Monetary History of the United States, 1867–1960” Princeton University Press
Greider, William (1989), “Secrets of the Temple”
Simon & Schuster;
Lin, Justin Yifu (2012), “The Quest for Prosperity: How Developing Economies Can Take Off” Princeton University Press
Murphy, Richard (2011), “The Courageous State: Rethinking Economics, Society and the Role of Government” [Kindle Edition]
Reinhart, C. & Rogoff, K. (2009), “This Time is Different: Eight Centuries of Financial Folly” Princeton University Press
Rothbard, Murray N. (2010), “For a New Liberty: The Libertarian Manifesto (LvMI)” [Kindle Edition]
Skidelsky, Robert (2009), “Keynes: The Return of the Master” Allen Lane
Turner, Adair (2013), “DEBT, MONEY AND MEPHISTOPHELES: HOW DO WE GET OUT OF THIS MESS?” CASS BUSINESS SCHOOL, 6th February 2013
White, William R. (2012), “Ultra Easy Monetary Policy and the Law of Unintended Consequences” Federal Reserve Bank Of Dallas Globalization And Monetary Policy Institute, Working Paper No. 126
Rad napisan za potrebe naučnog skupa koji će u aprilu biti održan u Beogradu
Izvor: Novi Standard
Ostavite komentar
Ostavite komentar na Svetska ekonomska kriza, stvarnosti, mitovi i pouke




Copyright © Ceopom Istina 2013-2026. Sva prava zadržana.