
Argentina ponovo po meri finansijera
 Na veliku radost svekolike svetske finansijske javnosti, a posle pauze od četrnaest godina, Argentina se 19. aprila 2016. vratila na međunarodno tržište kapitala. I ne samo to – Argentina je oborila sve rekorde u visini jednokratne emisije obveznica za jednu zemlju u razvoju. Emitovano je ukupno 16,5 milijardi dolara obveznica različite ročnosti i sve ponuđene obveznice su prodate. I ne samo to – tražnja za obveznicama je bila u proseku četiri puta veća od ponude, što je izazvalo navalu egzaltiranih komentara.
Otkud ovoliko ushićenja na tmurnom svetskom finansijskom tržištu i kakva je njegova geneza?
Istorijat skorijih argentinskih muka sam dao u tekstu Pravo, pravda i državni dugovi [1], pa ću ovde citirati deo tog teksta.
„Saga počinje 2001. godina, kada je Argentina prestala da servisira svoje dugove i kada je počeo dugi proces njihovog restrukturiranja koji je obavljen u dve faze – 2005. i 2010. godine. Argentina je time reprogramirala preko 90 odsto svojih dugova budući da je najveći broj kreditora prihvatio uslove reprograma i otpis dugova koji je sa tim išao. Mali broj kreditora koji su reprogram odbili, pokušao je svoja potraživanja da namiri sudskim putem i u celom iznosu.“
Posle duge pravne borbe, poveriocima se posrećilo. Njujorški sudija Tomas Griesa je 26. oktobra 2012. stao na njihovu stranu i presudio da Argentina mora svoje nereprogramirane dugove isplatiti u celosti. Dok se to ne dogodi, Argentina ne može plaćati obaveze ni po reprogramiranim kreditima.
Postojala je naivna nada da će više sudske instance u SAD možda promeniti odluku sudije Griesa, ali se to nije dogodilo. Odluka je dodatno ojačana presudom Vrhovnog suda SAD, čime je sudbina Argentine bila zapečaćena. (O tome sam pisao u tekstu Argentina u raljama finansijskih lešinara [2].) Argentina je izgubila ovu dugu i surovu šahovsku partiju i sve što se potom dešavalo bila je samo forsirana završnica.
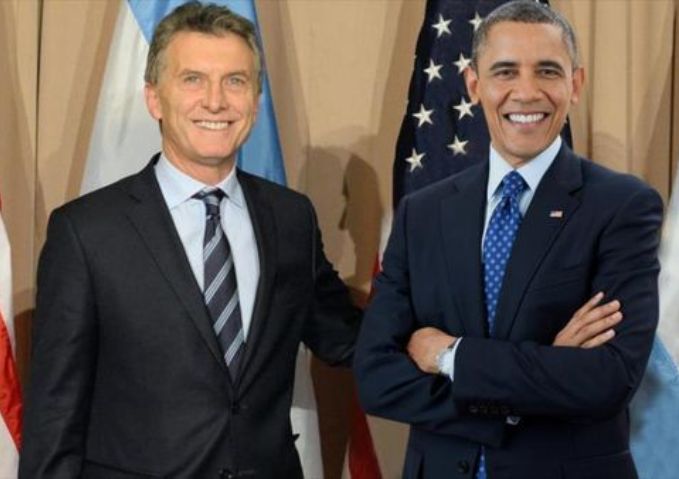
Da bi se partija privela kraju, bilo je potrebno da predsednica Kristina Fernandez Kirhner siđe sa vlasti, a da na njeno mesto dođe neko ko će imati više sluha za novu relanost, koju je kreirao sudija Griesa. Upravo to se i dogodilo decembra 2015. godine, kada je na predsedničkim izborima pobedio Mauricio Makri (slika dole levo).
Makri je odmah za ministra ekonomije postavio Alfonsa Prat-Gaja (na slici gore desno i ispod), sposobnog bankara koji je zanat učio u banci DŽ. P. Morgan i koji je jedno vreme bio i guverner Centralne banke Argentine. (Britanski Euromoney ga je 2004. godine proglasio za guvernera godine [3].) Uzgred, DŽ. P. Morgan je bio i jedan od četiri koordinatora aprilske prodaje argentinskih obveznica.
Ukratko, kako se to novogovorom kaže, sa vlasti su otišli populisti, a na vlast je došla ekipa naklonjena biznisu i tržištu. Za manje od dva meseca nova vlada je postigla dogovor sa najvećim preostalim kreditorima. Već krajem aprila Argentina je tim kreditorima platila 9,3 milijarde dolara. (Srećom, ni činjenica da se ime Mauricija Makria u aprilu pojavilo u „panamskim papirima“ nije omelo da se započete transakcije obave niti je to uticalo na rejting koji Makri uživa u najvažnijim metropolama.)

Cifra, ili možda reket koji je Argentina platila je stravičan, i na nivou je od oko 40 odsto njenih ukupnih deviznih rezervi. Zarada koju su ostvarili „finansijski lešinari“ je impresivna, i verovatno se meri stotinama procenata u odnosu na inicijalni ulog.
Kapitulacija je proglašena trijumfom i, kako je to objasnio londonski Financial Times (FT), Argentina je ponovo uspostavila normalne odnose sa ostalim svetom, koji su do tada valjda bili nenormalni. FT nam diskretno sugeriše da se pod ostalim svetom podrazumevaju SAD.
Tri četvrtine novca dobijenog po osnovu emitovanih obveznica je otišlo na servisiranje starih obaveza, lavovski deo upravo na plaćanje kreditorima za čije patnje je sudija Griesa imao toliko empatije.
Kako je zaduživanje Argentini sjajno krenulo, a novca nikada dosta, Argentina planira da do kraja godine emituje još oko 30 milijardi dolara obveznica. Deo tih najavljenih obveznica bi mogle izdati provincije, budući da je Argentina federalna država.
Zanimljivo je i objašnjenje za novo najavljeno zaduživanje. Stopa inflacije u Argentini je visoka (oko 34 odsto) jer je prethodna vlada štampanjem novca pokrivala dugove federalnih jedinica. Nova vlast, čini se, to neće raditi. Ona će novi novac štampati na bazi novca koji štampaju SAD. Mora biti da je bolje da Argentina duguje Americi no sebi.
Pri tome, kamate na dolarske obveznice su znatno niže nego kada se dugovi finansiraju kreditima u lokalnoj valuti. Ova teza je tačna… pod uslovom da odnos pezosa i dolara ostane fiksan, ili još bolje, da pezos ojača.
Neko ko duže prati istoriju ekonomskih kriza, setiće se da je slična antiinflaciona logika pratila i argentinske protržišne reforme i zaduživanje 90-tih, kao i da je takva ekonomska politika dovela do ekonomskog sloma Argentine.
Kao i danas, i tada je sa istim oduševljenjem dočekana nova administracija koju je oličavao ministar ekonomije, reformator Domingo Kavalo, neustrašivi borac protiv inflacije i čovek koji je fiksirao pezos za dolar na paritetu jedan za jedan. Tada je Domingo Kavalo bio čarobnjak i spasilac Argentine kao što bi to danas mogao biti Alfonso Prat-Gaj. (Kavalo je kasnije završio u zatvoru, ali to je neka druga priča.)
Kada god se „svetska javnost“ raduje spasiocima i reformatorima, ta radost uvek ima snažnu i lako izračunljivu finansijsku podlogu.
U trenutku izdavanja obveznica, investitorima je ponuđena zarada koja se, u zavisnosti od ročnosti, kretala između 6,25 i osam odsto. U isto vreme, zarada na američkim obveznicama iste ročnosti se kretala od oko 0,9 do 2,6 odsto. Ova drastična razlika u prinosu na obveznice i objašnjava halapljivu tražnju koju sam pomenu u prvom pasusu. U ambijentu kamatnih stopa koje se kreću oko nule, investitori željno čekaju da ih neka od zemalja u razvoju obraduje obveznicama sa viskom prinosom.
Naravno, argentinske obveznice su mnogo rizičnije od američkih, ili je bar tako bilo do sada. Razlika u ceni obveznica i visini prinosa bi trebalo da govori o meri tog rizika. S druge strane, poslednja iskustva sa američkim sudovima govore da bi obveznice Argentine mogle biti i bez rizika, te da bi neki budući sudija poput Griese uvek mogao naterati Argentince da plate, pa makar i gladovali. (U uputnici br. 2 bavio sam se temom rizika u novom dužničkom ambijentu koji se polako kreira).
Ako je motivacija kupaca uglavnom jasna, kakva je motivacija nesretnih Argentinaca?
Ako je već realizovana emisija obveznica bila iznuđena američkom presudom i strahom od pražnjenja deviznih rezervi, koji đavo Argentinu tera da najavljuje novu prodaju obveznica od 30 milijardi dolara i novo zaduživanje?
Ako se Argentina danas, kada su kamate na najnižem nivou u posleratnoj istoriji zadužuje u dolarima po stopi od preko sedam odsto, šta će se dešavati kada dolarske kamatne stope krenu da rastu, a Argentina bude morala da refinansira dugove koje danas uzima? Po kojim stopama će tada emitovati obveznice?
Kako je moguće da po ko zna koji put gledamo isti finansijski film? Kako je moguće da se svi prave da ne vide kako Argentina ponovo ide istim putem kojim je toliko puta hodila? Kako je moguće da se na putu u ponor Argentini aplaudira i viče bravo?
Za države koje nisu sišle s uma, za političare koji žele dobro svojoj zemlji, primer Argentine, njena prošlost, sadašnjost a bojim se i budućnost, najbolji su orijentir koji pokazuje šta ne treba raditi.
____________________
Uputnice i napomene:
[1] https://nkatic.wordpress.com/2012/11/25/pravo-pravda-i-drzavni-dugovi/
[2] https://nkatic.wordpress.com/2014/06/24/argentine-u-raljama-finansijskih-lesinara-1/
[3] Isti časopis je Mlađena Dinkića proglasio za najboljeg ministra finansija 2007. godine.
Izvor: Blog Nebojše Katića
Ostavite komentar
Ostavite komentar na Argentina ponovo po meri finansijera




Copyright © Ceopom Istina 2013-2026. Sva prava zadržana.